연구보고서
[KB경영연구소] AI와 인간의 협업을 통한 금융 상담 혁신
작성자 관리자
날짜 2026-06-27 01:12:19
조회수 0
□ AI 상담원의 한계: 고객 불만의 현실
□ 금융 상담 환경: 늘어나는 수요와 부족한 인력
□ 똑똑한 AI 상담원: 인간과 AI의 협업
□ 금융 상담 AI가 나아갈 길
❑ 최근 금융권은 디지털 전환과 인공지능(AI) 도입을 가속화하며 고객 상담의 효율화를 꾀하고 있지만, 실제 현장에서는 ‘AI 뺑뺑이’로 불리는 비효율적인 상담 경험이 확산되며 고객 불만이 누적되고 상담원의 피로도가 가중되는 문제가 나타나고 있음
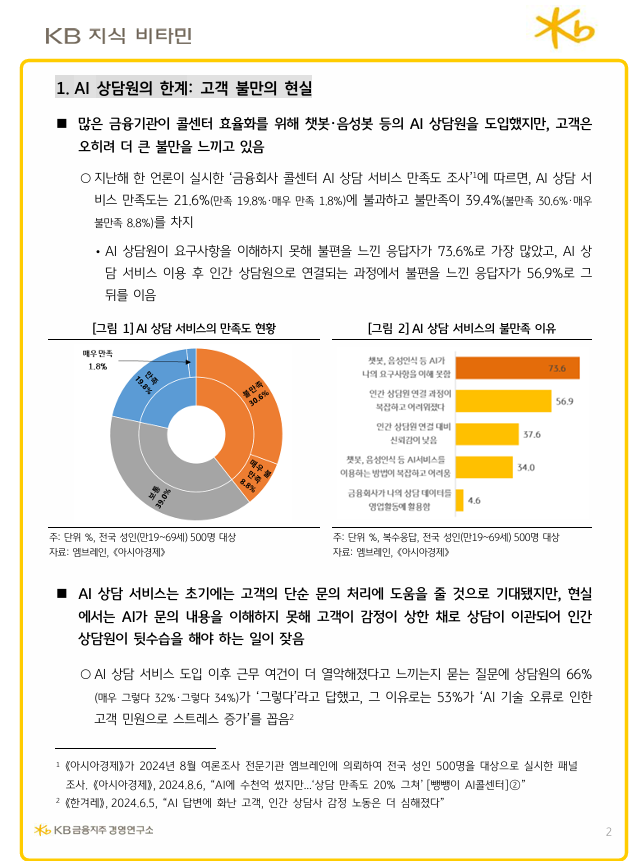
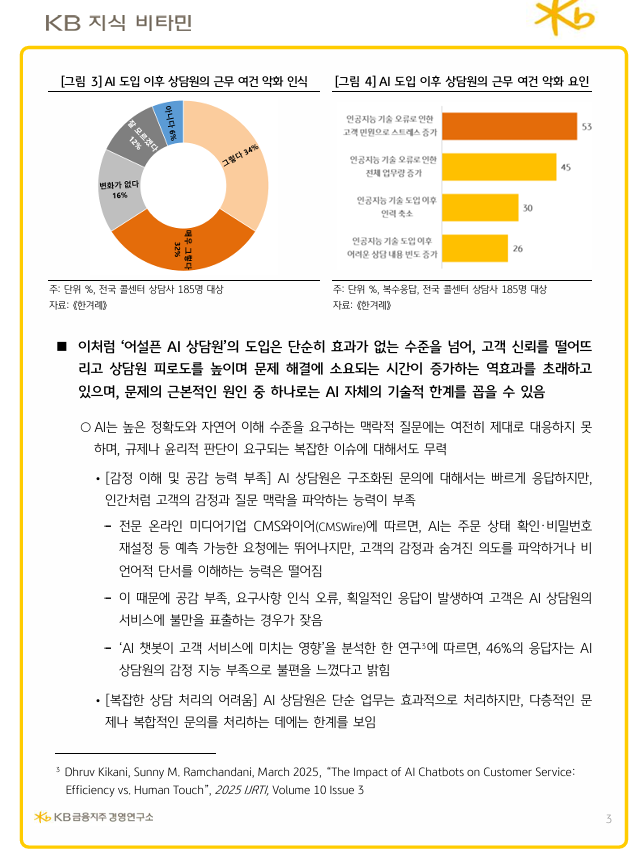
- 지난해 한 언론이 실시한 ‘금융회사 콜센터 AI 상담 서비스 만족도 조사’에 따르면, AI 상담 서비스 만족도는 21.6%에 불과했고, 응답자의 73.6%가 AI 상담원의 요구사항 이해 부족을 지적하는 등 AI 상담원의 기술적·구조적 한계가 고객 신뢰를 훼손하는 결과를 낳고 있음
❑ 금융 상담 분야에서 수급 불균형(꾸준한 수요 vs. 서비스 공급 축소)에 대한 우려가 제기됨에 따라 AI 도입은 선택이 아닌 필수가 되고 있음
- 고객은 챗GPT의 대중화와 디지털 경험 축적으로 AI 상담에 대한 거부감이 줄었으며, 복잡한 금융 상품일수록 상담 의존도가 높아 금융 상담 수요는 꾸준히 유지되고 있음
- 금융기관은 디지털화와 비용 효율화를 이유로 영업점과 상담 인력을 축소해 왔으며, 실제로 국내 4대 시중은행의 영업점 수는 최근 5년간 약 20% 감소한 것으로 나타남
❑ 인간과 AI의 성공적인 협업 사례들은 AI가 단순·반복 업무를 처리하고 인간은 복잡한 상호작용과 감정적 지원에 집중하는 체계적 협업이 고객 경험과 조직 효율성을 개선할 수 있다는 공통된 교훈을 제시
- 유럽 최대 통신 기업 보다폰(Vodafone)의 ‘토비(TOBi)’는 2017년 도입 이후 AI가 단순 문의를 도맡아 처리하고 복잡한 문제는 상담사로 이관하는 구조를 확립해 고객 응답 속도와 접근성을 개선
- 뱅크오브아메리카(Bank of America)의 ‘에리카(Erica)’는 2024년 기준 5천만 명 이상의 고객이 이용하는 글로벌 금융권 최대 규모의 가상 비서로, 기본 금융 업무 자동화를 통해 상담사의 부담을 줄 이는 데 기여
- 법률 분야의 ‘하비(Harvey)’, 의료 분야의 ‘g-AMIE’ 역시 반복적이고 기계적인 작업은 AI가, 최종적 판단과 책임은 인간 전문가가 맡는 협업 구조를 통해 효과를 입증
❑ 금융 상담 AI의 도입이 실질적인 고객 경험의 개선으로 이어지기 위해서는 단순한 기술 도입을 넘어 AI와 인간 상담사 각각이 가진 강점을 살려 상호 보완적인 협업 모델을 설계해야 함
- 고객군 특성에 따른 맞춤형 전략, 상담 단계별 역할 분담, 데이터 보안과 상담 품질 관리 체계 마련이 필수적임
참고문헌 : 최승우(2025). AI와 인간의 협업을 통한 금융 상담 혁신. KB경영연구소.
링크 : https://www.kbfg.com/
댓글 (0)
등록된 댓글이 없습니다.